

Im Blick: Lohnsteuerrecht
Neue Steuerfreibeträge, geänderte Zuschlagsregelungen, höhere Pauschsteuer für Minijobs und neue Vorgaben zur Aktivrente: Die geplanten Änderungen im Lohnsteuerrecht 2027 bringen vielfältigen Anpassungsbedarf für Arbeitgeber, HR und Payroll. Auch die überarbeiteten Lohnsteuer-Richtlinien und die elektronische Lohnsteuerbescheinigung erfordern eine frühzeitige Prüfung der Abrechnungsprozesse.
Einkommensteuerreformgesetz 2027
Mit dem Entwurf eines Einkommensteuerreformgesetzes 2027 plant die Bundesregierung umfangreiche Änderungen im Einkommensteuerrecht. Die Reform soll insbesondere Beschäftigte mit unteren und mittleren Einkommen sowie Familien entlasten. Für Arbeitgeber und Entgeltabrechnungsstellen enthält der Entwurf allerdings nicht nur neue Tarifwerte, sondern einige Änderungen mit unmittelbaren Auswirkungen auf die Abrechnungspraxis.
Neue Tarifwerte und höherer Arbeitnehmerpauschbetrag
Zum 01.01.2027 soll der Grundfreibetrag von 12.348 Euro auf 12.564 Euro steigen. Für 2028 ist eine weitere Erhöhung auf 12.900 Euro vorgesehen. Gleichzeitig wird der Einkommensteuertarif neu gestaltet. Die Änderungen fließen über die Programmablaufpläne unmittelbar in den Lohnsteuerabzug ein. Auch der Arbeitnehmer-Pauschbetrag soll steigen. Statt bislang 1.230 Euro sollen ab 2027 jährlich 1.430 Euro berücksichtigt werden. Die Erhöhung wird ebenfalls in die Programmablaufpläne eingearbeitet und wirkt sich damit automatisch auf die laufende Lohnsteuerberechnung aus.
Änderungen bei Sonn- und Feiertagszuschlägen
Besonders praxisrelevant ist die geplante Änderung bei den steuerfreien Zuschlägen nach § 3b Einkommensteuergesetz (EStG). Für Sonn- und Feiertagsarbeit soll der maximal berücksichtigungsfähige Grundlohn von derzeit 50 Euro auf 75 Euro je Stunde steigen. Für Nachtarbeit bleibt es dagegen bei 50 Euro.
Noch interessanter wird die Neuregelung durch die geplante Änderung der Sozialversicherungsentgeltverordnung (SvEV). Bei tarifvertraglich geregelten Sonn- und Feiertagszuschlägen soll unter bestimmten Voraussetzungen künftig auch in der Sozialversicherung die höhere Grenze berücksichtigt werden können. Für andere Sonn- und Feiertagszuschläge sowie für Nachtarbeitszuschläge bleibt es dagegen bei der sozialversicherungsrechtlichen Grundlohngrenze von 25 Euro je Stunde. Damit wird die Abgrenzung zwischen Steuer- und Beitragsfreiheit künftig noch stärker von der konkreten Ausgestaltung des Beschäftigungsverhältnisses abhängen.
Minijobs werden für Arbeitgeber teurer
Finanziell besonders spürbar dürfte eine weitere Änderung werden: Der einheitliche Pauschsteuersatz für geringfügig entlohnte Beschäftigungen soll zum 01.01.2027 von zwei auf fünf Prozent steigen. Die Pauschsteuer umfasst weiterhin Lohnsteuer, Solidaritätszuschlag und Kirchensteuer. Für Arbeitgeber, die diese Pauschsteuer tragen, erhöhen sich damit die Kosten eines Minijobs unmittelbar um 3 Prozentpunkte des Arbeitsentgelts.
Hinweis
Bereits im GKV-Beitragssatzstabilisierungsgesetz beschlossen ist die Anhebung des pauschalen Krankenversicherungsbetrags von 13 auf ca. 17,5 Prozent. Zudem soll auch die pauschale Abgabe für die Pflegeversicherung mit dem Pflegeneuordnungsgesetz eingeführt werden. Insgesamt würden die pauschalen Abgaben des Arbeitgebers ab 2027 über 40 Prozent liegen.
Änderungen bereits für die Januarabrechnung
Die wesentlichen Neuregelungen sollen bereits zum 01.01.2027 gelten. Damit müssen die neuen Vorgaben grundsätzlich schon bei der Januarabrechnung berücksichtigt werden.
Neben der Aktualisierung der Lohnsteuerberechnung werden insbesondere die Abrechnung von Sonn-, Feiertags- und Nachtzuschlägen sowie die Kosten geringfügiger Beschäftigungen in den Blick zu nehmen sein.
Noch handelt es sich um einen Gesetzentwurf. Änderungen im weiteren Gesetzgebungsverfahren bleiben daher möglich. Arbeitgeber und Entgeltabrechnungsstellen sollten die Entwicklung dennoch frühzeitig verfolgen, denn die vorgesehenen Regelungen bringen zum Jahreswechsel nicht nur neue Rechenwerte, sondern teilweise auch neue Abrechnungslogiken mit sich.
Ausführlich stellen wir das Einkommensteuerreformgesetz 2027, die einzelnen Neuregelungen und ihre konkreten Auswirkungen auf die Entgeltabrechnung in einem umfangreichen Fachbeitrag in dieser Ausgabe der LOHN+GEHALT auf Seite 44 dar.
Lohnsteuer-Richtlinien 2027
Die Finanzverwaltung plant zum 01.01.2027 eine umfassende Überarbeitung der Lohnsteuer-Richtlinien. Der Entwurf der Lohnsteuer-Änderungsrichtlinien 2027 berücksichtigt nicht nur gesetzliche Änderungen und neue Rechtsprechung, sondern enthält zahlreiche Anpassungen, die unmittelbar in die betriebliche Abrechnungspraxis hineinwirken. Besonders betroffen sind Nachweis- und Dokumentationspflichten, Mahlzeitenzuschüsse, Arbeitgeberveranstaltungen, Parkplätze sowie Zuschüsse zur privaten Kranken- und Pflegeversicherung.
Mehr Textform und elektronische Verfahren
Ein erkennbarer Schwerpunkt des Entwurfs liegt auf der weiteren Digitalisierung. So soll beispielsweise beim Übungsleiterfreibetrag künftig eine Erklärung des Beschäftigten in Textform ausreichen. Diese kann bis zum Widerruf, längstens für drei Kalenderjahre, berücksichtigt werden. Auch bei der doppelten Haushaltsführung und bei Zusagen zur Kostenübernahme für Fortbildungsmaßnahmen soll die Textform genügen.
Auch beim Arbeitgeberzuschuss zur privaten Kranken- und Pflegeversicherung schreitet die Digitalisierung voran. Die maßgebenden Beiträge sollen grundsätzlich elektronisch als Lohnsteuerabzugsmerkmal zur Verfügung gestellt werden. Allerdings wird es weiterhin Fälle geben, in denen ergänzende individuelle Nachweise erforderlich sind, etwa bei eigenständigen Versicherungsverträgen von Ehegatten oder Kindern.
Neue Vorgaben für Mahlzeitenzuschüsse
Praxisrelevant sind außerdem die geplanten Klarstellungen zu arbeitstäglichen Mahlzeitenzuschüssen. Die Begünstigung soll ausdrücklich auch für Beschäftigte im Homeoffice und für Arbeitnehmer mit einer täglichen Arbeitszeit von höchstens sechs Stunden gelten. Gleichzeitig stellt die Finanzverwaltung klar, dass Vorratskäufe nicht begünstigt sind. Digitale Zuschussmodelle werden erleichtert, da keine unmittelbare Vertragsbeziehung zwischen Arbeitgeber und dem Anbieter der Mahlzeit erforderlich sein soll. Die Verantwortung für die richtige steuerliche Behandlung verbleibt jedoch beim Arbeitgeber.
Arbeitgeberveranstaltungen und Parkplätze im Fokus
Neu gefasst werden sollen auch die Grundsätze für Feiern aus persönlichen Anlässen eines Arbeitnehmers. Bei Diensteinführungen, Funktionswechseln, runden Arbeitnehmerjubiläen, Verabschiedungen oder runden Geburtstagen soll künftig stärker der Gesamtcharakter der Veranstaltung darüber entscheiden, ob Arbeitslohn vorliegt. Die bisherige ausdrückliche Aussage zur 110-Euro-Grenze soll entfallen. Damit gewinnt eine nachvollziehbare Dokumentation des betrieblichen Interesses weiter an Bedeutung.
Erstmals sollen die Richtlinien zudem ausführliche Vorgaben für Arbeitgeberparkplätze enthalten. Wird ein Parkplatz zusätzlich zum ohnehin geschuldeten Arbeitslohn im Rahmen eines für die Belegschaft insgesamt vorgesehenen Parkraumkonzepts überlassen, soll grundsätzlich kein Arbeitslohn vorliegen. Anders kann dies bei einem ausschließlich einem einzelnen Arbeitnehmer überlassenen Parkplatz aussehen. Auch Zuschüsse zu selbst getragenen Parkplatzkosten bleiben grundsätzlich steuerpflichtig.
Weitere Änderungen für die Payroll
Daneben enthält der Entwurf zahlreiche weitere Detailregelungen. Dazu gehören unter anderem Änderungen bei nachträglichen Zahlungen während der Altersteilzeit, beim Werkzeuggeld, bei grenzüberschreitenden Beschäftigungen, beim permanenten Lohnsteuer-Jahresausgleich und bei der Gruppenunfallversicherung. Auch die Arbeitgeberanzeige nach § 41c Abs. 4 EStG soll künftig elektronisch übermittelt werden können.
Noch handelt es sich um einen Entwurf. Arbeitgeber sollten die weitere Entwicklung dennoch frühzeitig verfolgen und insbesondere bestehende Prozesse, Formulare, Nachweise und elektronische Workflows auf einen möglichen Anpassungsbedarf zum Jahreswechsel überprüfen.
Ausführlich stellen wir die geplanten Änderungen der Lohnsteuer-Richtlinien 2027, die neuen Vorgaben der Finanzverwaltung und ihre konkreten Auswirkungen auf die Entgeltabrechnung in einem umfangreichen Fachbeitrag in dieser Ausgabe der LOHN+GEHALT auf Seite 48 dar.
Lohnsteuerbescheinigung 2027
Das Bundesministerium der Finanzen (BMF) hat am 13.08.2026 das Muster für den Ausdruck der elektronischen Lohnsteuerbescheinigung 2027 veröffentlicht. Für die Entgeltabrechnung bringt die neue Bescheinigung insbesondere eine wichtige Änderung im Zusammenhang mit der Aktivrente. Der steuerfrei belassene Arbeitslohn muss künftig nicht nur in der Lohnsteuerbescheinigung ausgewiesen, sondern auch im elektronischen Verfahren gesondert übermittelt werden.
Neue Zeile 16c für die Aktivrente
Die wichtigste Neuerung im Muster der Lohnsteuerbescheinigung 2027 betrifft den Freibetrag im Rahmen der Aktivrente. Beschäftigte Arbeitnehmer können nach Erreichen der Regelaltersgrenze unter den gesetzlichen Voraussetzungen Arbeitslohn nach § 3 Nr. 21 EStG steuerfrei erhalten.
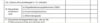
Für diesen steuerfreien Arbeitslohn wird in der Lohnsteuerbescheinigung 2027 eine eigene Zeile 16c eingeführt. Dort ist künftig der Arbeitslohn zu bescheinigen, der aufgrund der Aktivrente nach § 3 Nr. 21 EStG steuerfrei geblieben ist.
Monatliche Übermittlung im elektronischen Datensatz
Für die Entgeltabrechnung geht die Änderung allerdings über die neue Zeile in der Jahreslohnsteuerbescheinigung hinaus.
Im elektronischen Datensatz ist zusätzlich der monatlich aufgrund der Aktivrente steuerfrei belassene Arbeitslohn zu übermitteln. Damit reicht es nicht aus, den steuerfreien Betrag lediglich für die Erstellung der Lohnsteuerbescheinigung am Jahresende zu ermitteln.
Die Entgeltabrechnung muss vielmehr sicherstellen, dass die steuerfreien Beträge bereits während des laufenden Jahres den einzelnen Monaten zugeordnet und entsprechend im Abrechnungssystem gespeichert werden. Nur so können die erforderlichen Daten später zutreffend elektronisch übermittelt werden.
Für die Praxis bedeutet dies, dass die Aktivrente nicht nur Auswirkungen auf die laufende Berechnung der Lohnsteuer hat. Auch die Datenhaltung und die Bescheinigungsprozesse in den Entgeltabrechnungssystemen müssen entsprechend ausgestaltet sein.
Besonderheit für die Lohnsteuerbescheinigung 2026
Zu beachten ist außerdem eine Besonderheit für das Jahr 2026. Auch für dieses Jahr ist der aufgrund der Aktivrente steuerfrei belassene Arbeitslohn zu bescheinigen.
Anders als im Muster für 2027 steht hierfür jedoch noch keine eigene Zeile zur Verfügung. Der entsprechende Betrag ist deshalb für 2026 in einem Freifeld der Lohnsteuerbescheinigung anzugeben.
Damit müssen Arbeitgeber bereits für die Lohnsteuerbescheinigung 2026 sicherstellen, dass der steuerfrei behandelte Arbeitslohn zutreffend ermittelt und für die spätere Bescheinigung vorgehalten wird.
Bedeutung für die Entgeltabrechnung
Die neue Zeile 16c wirkt auf den ersten Blick wie eine kleine Änderung des Bescheinigungsmusters. Für die Payroll steckt dahinter jedoch zusätzlicher Umsetzungsbedarf. Der nach § 3 Nr. 21 EStG steuerfreie Arbeitslohn muss korrekt berechnet, monatlich zugeordnet, im Entgeltabrechnungssystem gespeichert und schließlich elektronisch übermittelt werden.
Arbeitgeber und Softwareanbieter sollten deshalb insbesondere prüfen, ob die erforderlichen Lohnarten und Datenfelder für die Aktivrente eingerichtet sind und die monatliche Zuordnung der steuerfreien Beträge gewährleistet ist.
Markus Stier